Domain gegb.de kaufen?
Wir ziehen mit dem Projekt
gegb.de um.
Sind Sie am Kauf der Domain
gegb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gegb.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
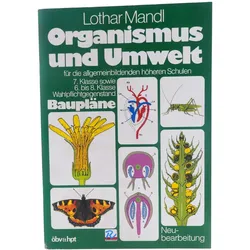
Buch Organismus Und Umwelt Von Lothar„Organismus und Umwelt“ ist ein Biologie-Schulbuch für die 7. Klasse der allgemeinbildenden höheren Schulen. Darüber hinaus eignet es sich für den Wahlpflichtgegenstand Biologie in der 6. bis 8. Klasse. Das Buch behandelt biologische Zusammenhänge zwischen Lebewesen und ihrer Umwelt und unterstützt die strukturierte Erarbeitung des Unterrichtsstoffs. Es eignet sich für den Einsatz im Unterricht sowie zum selbstständigen Lernen, Wiederholen und Vertiefen biologischer Themen. Produktdetails Titel: Organismus und Umwelt Autor: Lothar Mandl Produkttyp: Schulbuch Fach: Biologie Geeignet für die 7. Klasse AHS Geeignet für den Wahlpflichtgegenstand der 6. bis 8. Klasse Für Unterricht, Wiederholung und Vertiefung Sprache: Deutsch Zustand: Neu8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Gefahrstoffsymbol Umwelt, Typ: 03026 ; nVent HOFFMAN (B171.15.202)Das Produkt Gefahrstoffsymbol Umwelt, Typ: 03026 mit der EAN 04061466031270 ist aktuell zum Preis von 21.49 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:nVent HOFFMAN Eigenschaften • GHS 09 (B171.15.202)21,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Tchibo - Buch »Das Wimmelbuch der Nachhaltigkeit«"Ein Suchbuch für die ganze Familie","Spielerischer Einstieg in das Thema, um schon die Jüngsten für eine Lebensweise zu begeistern","Liebevolle und detailreiche Illustrationen laden zum Entdecken ein","12 Seiten aus stabiler Pappe ‒ auch für kleinere Kinder geeignet"7,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Buch Organismus Und Umwelt Von Lothar„Organismus und Umwelt“ ist ein Biologie-Schulbuch für die 7. Klasse der allgemeinbildenden höheren Schulen. Darüber hinaus eignet es sich für den Wahlpflichtgegenstand Biologie in der 6. bis 8. Klasse. Das Buch behandelt biologische Zusammenhänge zwischen Lebewesen und ihrer Umwelt und unterstützt die strukturierte Erarbeitung des Unterrichtsstoffs. Es eignet sich für den Einsatz im Unterricht sowie zum selbstständigen Lernen, Wiederholen und Vertiefen biologischer Themen. Produktdetails Titel: Organismus und Umwelt Autor: Lothar Mandl Produkttyp: Schulbuch Fach: Biologie Geeignet für die 7. Klasse AHS Geeignet für den Wahlpflichtgegenstand der 6. bis 8. Klasse Für Unterricht, Wiederholung und Vertiefung Sprache: Deutsch Zustand: Neu8,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
OSRAM HG/100 PICO – Spektrallampe für wissenschaftliche Forschung & AnalyseOSRAM HG/100 1A PICO SPEKTRAL Die OSRAM HG/100 1A PICO ist eine Quecksilber-Spektrallampe für wissenschaftliche Anwendungen in der Optik, Strahlungsphysik und Spektroskopie. Sie wird nicht zur Beleuchtung eingesetzt, sondern als präzise Strahlungsquelle zur Analyse von Spektrallinien in Labor- und Forschungsumgebungen. Durch ihre stabile Emission eignet sie sich für hochpräzise Mess- und Kalibrieraufgaben. Technische Daten Leistung: 22 W Spannung (Brennspannung): 45 V Stromstärke: 1,0 A Stromart: AC/DC Gesamtlänge: 100 mm Durchmesser: 21 mm Wendeldurchmesser: 3 mm Wendellänge: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie Chemische Analytik Medizinische Forschung und Laboranwendungen Produktvorteile Präzise definierte Spektralstrahlung Stabile Emissionscharakteristik für Messanwendungen Geeignet für hochsensible optische Systeme Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Spektrallampe Für wissenschaftliche Analyse- und Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für reproduzierbare spektrale Ergebnisse Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und kann bei Beschädigung gefährliche Stoffe freisetzen. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorgaben.538,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Gefahrstoffsymbol Umwelt, Typ: 03026 ; nVent HOFFMAN (B171.15.202)Das Produkt Gefahrstoffsymbol Umwelt, Typ: 03026 mit der EAN 04061466031270 ist aktuell zum Preis von 21.49 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:nVent HOFFMAN Eigenschaften • GHS 09 (B171.15.202)21,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gefahrstoffsymbol Umwelt, Typ: 03052 ; nVent HOFFMAN (B171.15.204)Das Produkt Gefahrstoffsymbol Umwelt, Typ: 03052 mit der EAN 04061466031294 ist aktuell zum Preis von 16.99 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:nVent HOFFMAN Eigenschaften • GHS 09 (B171.15.204)16,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
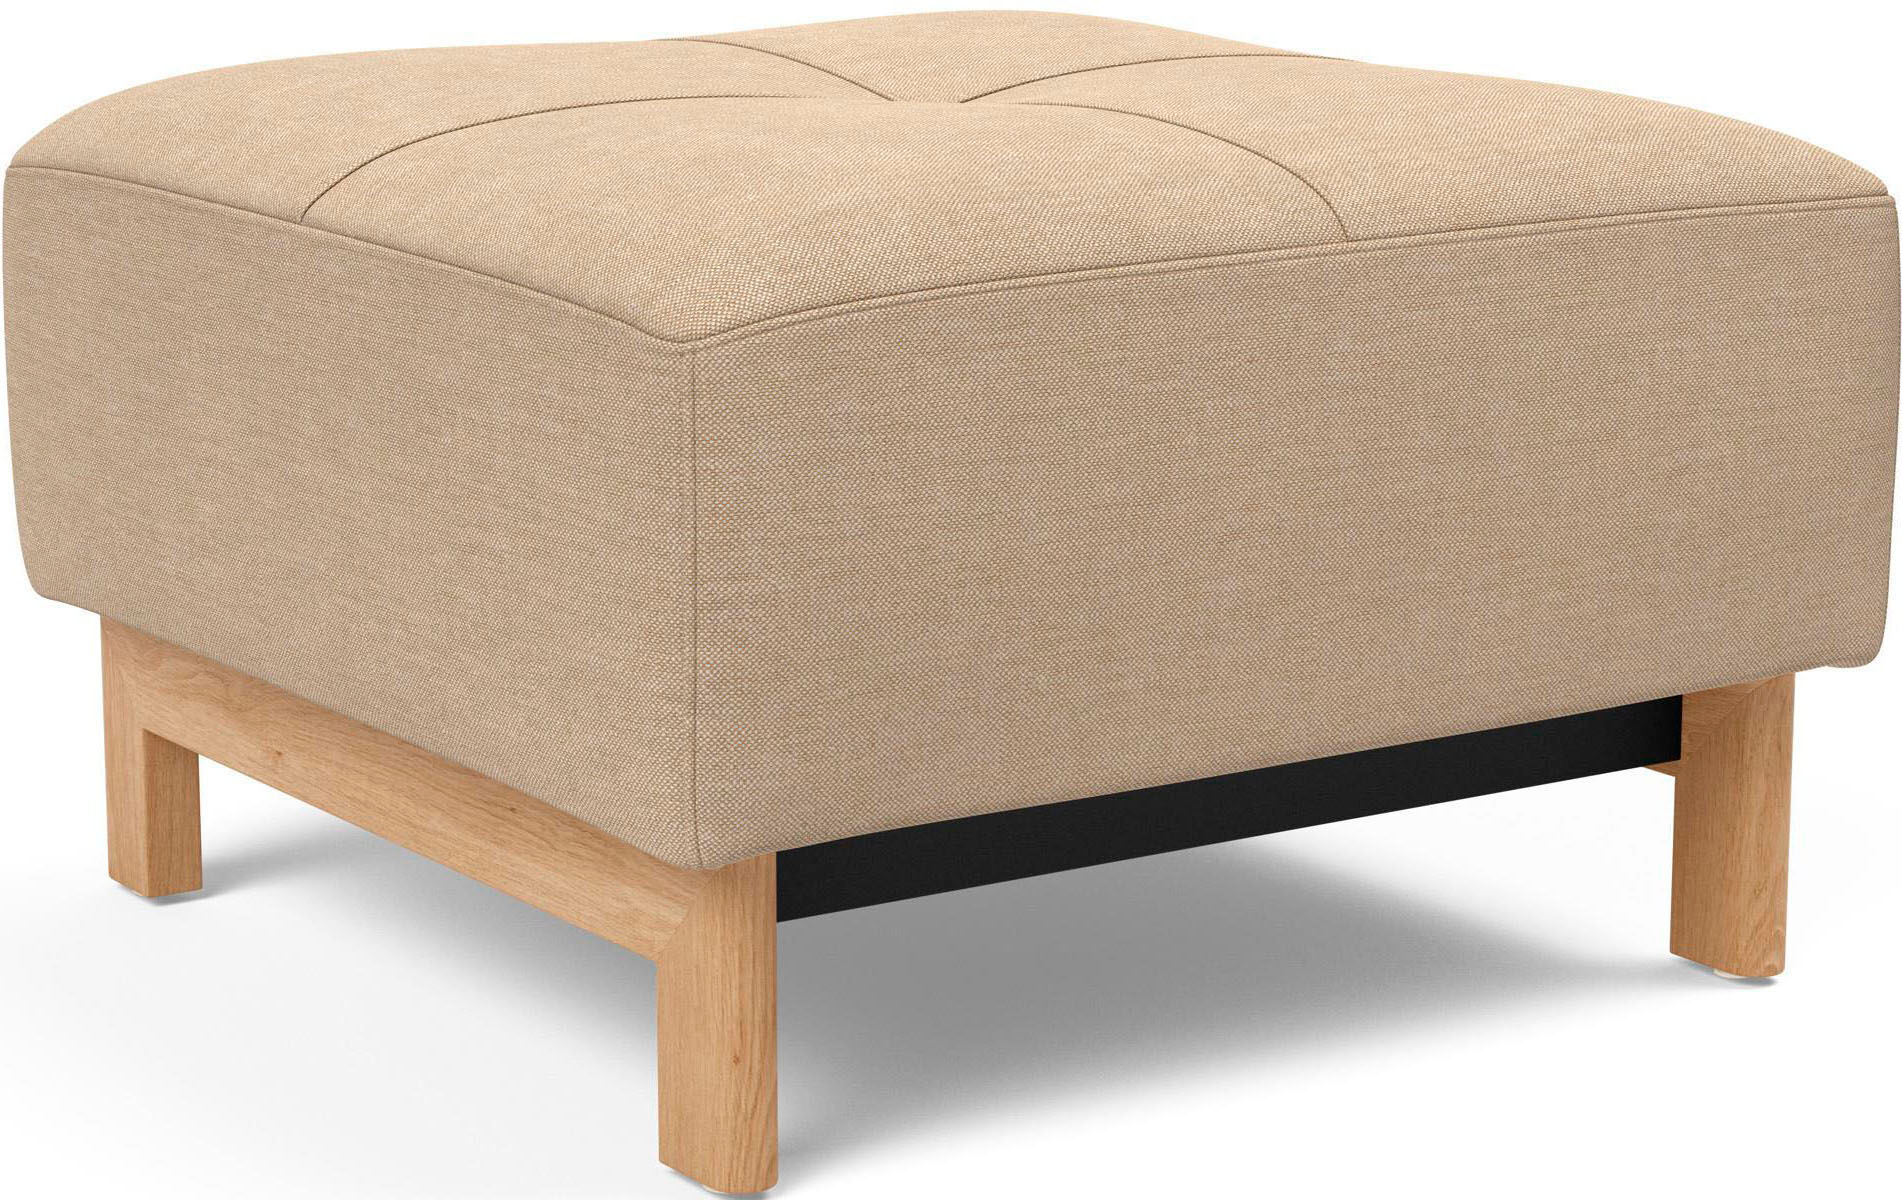
Polsterhocker INNOVATION LIVING ™, braun (moccha), B:65cm H:40cm T:65cm, 100% Polyester, Hocker, Polsterhocker, Pocket Spring Komfort, minimale Belastung für die UmweltProduktdetails: Markeninformationen: Innovation Living - ORIGINAL SCANDINAVIAN SOFA BED DESSIGNS SINCE 1971. Die Marke Innovation Living steht für hochwertige Polstermöbel »designed in Denmark«. Der skandinavische Spezialist für Klappsofas stellt Möbel her, die auch als Dauerschläfer sehr gut geeignet sind. In den Kollektion sticht das typische dänische Design hervor. Das Designer-Team von Per Weiss verbindet Komfort mit Funktionalität und einzigartigem Stil. So entstehen attraktive und praktische Möbel für alle, die sich gern modern einrichten., Modellbezeichnung: 95-748251587-5-2, Ausstattung & Funktionen: Anzahl Füße: 4 Stk., Art Füße: Beine, Art Polsterung: Federkern, Polsteraufbau: Federkern, Maßangaben: Bodenfreiheit: 15 cm, Gewicht: 14 kg, Höhe Füße: 15 cm, Sitzhöhe: 40 cm, Breite Sitzfläche: 65 cm, Tiefe Sitzfläche: 40 cm, Höhe maximal: 40 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Breite: 65 cm, Höhe: 40 cm, Tiefe: 65 cm, Material: Material Füße: Holz, Material Untergestell: Metall, Pillingbildung Bezug: 4-5 (gering bis sehr gering), Information Materialzusammensetzung: 100% Polyester, Scheuerbeständigkeit Bezug: 100.000 Scheuertouren, Material Sitzfläche: Polyester, Farbe: Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Farbe Füße: hellbraun, Farbbezeichnung: moccha, Farbe Sitzfläche: moccha, Lieferung & Montage: Anzahl Packstücke: 2 Stk., Aufbauhinweise: einfache Selbstmontage mit Aufbauanleitung, Lieferzustand: zerlegt, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Pflegehinweise Bezug: absaugen, Herstellergarantie Gesamtprodukt: 5599,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.